Vaca Muerta y el desafío de convertir el gas en GNL: proyectos, cifras y la carrera exportadora
Con reservas de shale gas que alcanzan para 145 años de consumo interno, Argentina avanza hacia la exportación de gas natural licuado con dos proyectos clave: Argentina LNG y SESA. La infraestructura, los costos y la geopolítica marcan el rumbo.
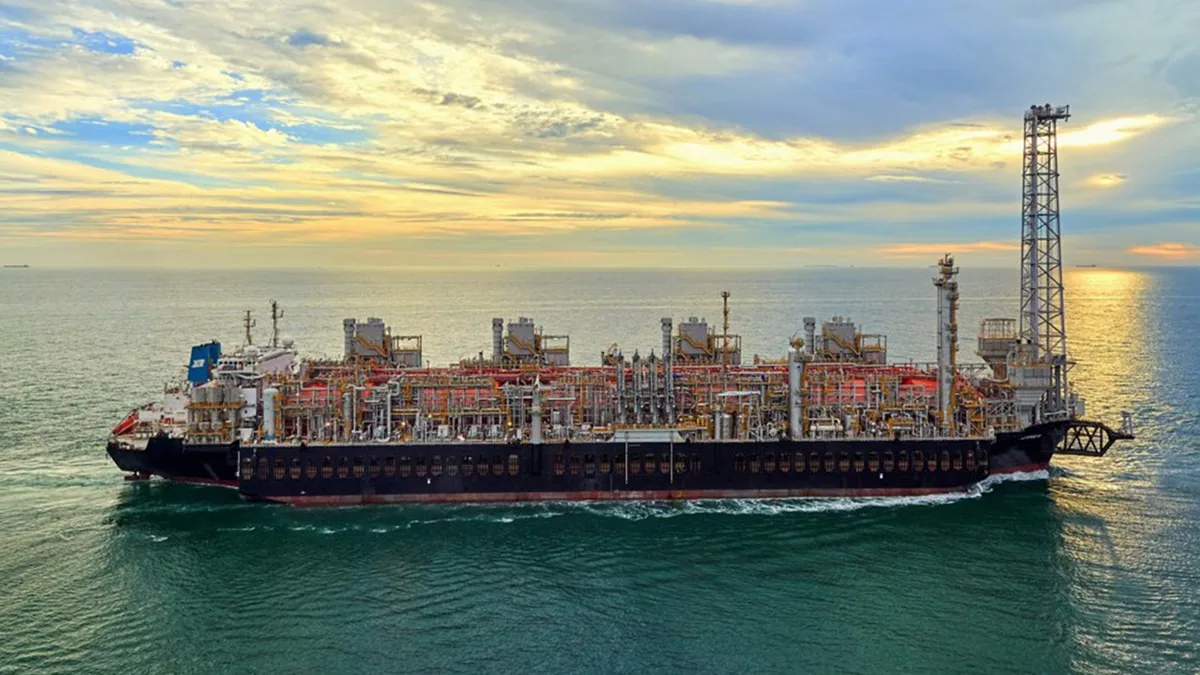
La formación Vaca Muerta alberga recursos remanentes técnicamente recuperables de shale gas por 258 TCF, un volumen que garantizaría el abastecimiento interno argentino durante 145 años. Hasta ahora, la producción acumulada de gas no convencional representa solo el 2,1% de ese total, lo que deja en evidencia que la mayor parte del subsuelo neuquino aún no ha sido explotado. El primer buque licuefactor en las costas de Río Negro comenzará a operar en 2027, marcando el inicio de la era exportadora de GNL a gran escala.
Para alimentar las embarcaciones de licuefacción, la industria deberá sumar 77 millones de metros cúbicos diarios (MMm³/d) al sistema, un incremento del 54% respecto de la producción actual. Los gasoductos existentes trabajan al límite durante los meses de mayor demanda, por lo que se necesita un nuevo mapa de transporte que incluya ductos exclusivos para la exportación. El proyecto Argentina LNG, liderado por YPF junto a Eni y XRG, prevé una inversión de 51.000 millones de dólares y ya solicitó su ingreso al RIGI. La iniciativa contempla un gasoducto dedicado desde Neuquén hasta la costa rionegrina para mover 50 MMm³/d.
En paralelo, el consorcio Southern Energy (SESA), integrado por Pan American Energy, YPF, Pampa Energía, Golar y Harbour, avanza en el terreno para poner en operaciones el buque Hilli Episeyo el año próximo. Una segunda embarcación se sumará en 2028. El proyecto alcanzará una capacidad de producción cercana a los 6 MTPA y requerirá 27 MMm³/d de gas, lo que representa el mayor incremento de demanda local en décadas. Será necesario construir interconexiones a los gasoductos troncales, dos estaciones compresoras, un gasoducto terrestre hasta la costa, dos ductos submarinos y los sistemas de amarre. La inversión global estimada asciende a 15.000 millones de dólares.
El contexto internacional juega a favor. En 2025, el comercio marítimo de GNL creció un 6,4% interanual y alcanzó los 1.585 MMm³/d, la mitad del comercio mundial de gas. Asia-Pacífico concentra más del 60% de las importaciones, con China a la cabeza (244 MMm³/d), seguida por Japón (243 MMm³/d) y Corea del Sur (173 MMm³/d). Europa absorbe el 30% del fluido global, con 477 MMm³/d en 2025, un salto del 30,6% tras el abandono del gas ruso. Estados Unidos y Qatar dominan la oferta, con el 25% y el 19% del mercado respectivamente.
Los precios marcan la ventana de oportunidad. La crisis en Ucrania disparó el TTF europeo a 74,4 USD/MMBTU y el JKM asiático a 41,4 USD/MMBTU en 2022. Para 2026, los futuros rondan los 18,6 USD/MMBTU (JKM) y 18 USD/MMBTU (TTF), con un descenso proyectado del 10% para 2027. Sin embargo, hacia 2030 la sobreoferta de Norteamérica y Medio Oriente podría derribar los precios a la mitad, con el TTF estabilizándose en 8 USD/MMBTU. Para ser rentable a ese nivel, el gas argentino necesita un costo de equilibrio inferior a 7 USD/MMBTU, lo que exige economías de escala y los incentivos del RIGI.
El Golfo San Matías se posiciona como un activo geopolítico clave. Sus aguas profundas y abiertas permiten evitar conflictos bélicos, bloqueos y canales tarifados. Hacia el Atlántico Norte, la ruta es directa; hacia Asia, los metaneros navegarán por el Cabo de Hornos o el Cabo de Buena Esperanza. Las instalaciones rionegrinas configuran un puerto neutral, cualidad muy valorada por los compradores globales que buscan diversificar el riesgo de sus carteras energéticas.